Financement construction maison : maîtriser les intérêts intercalaires
 Par Julian Modolo, courtier en prêt immobilier · Primo Conseil
Faire construire sa maison neuve offre un confort thermique incomparable, mais le déblocage progressif des fonds génère des frais. Je vous explique comment lisser votre budget pendant les travaux.
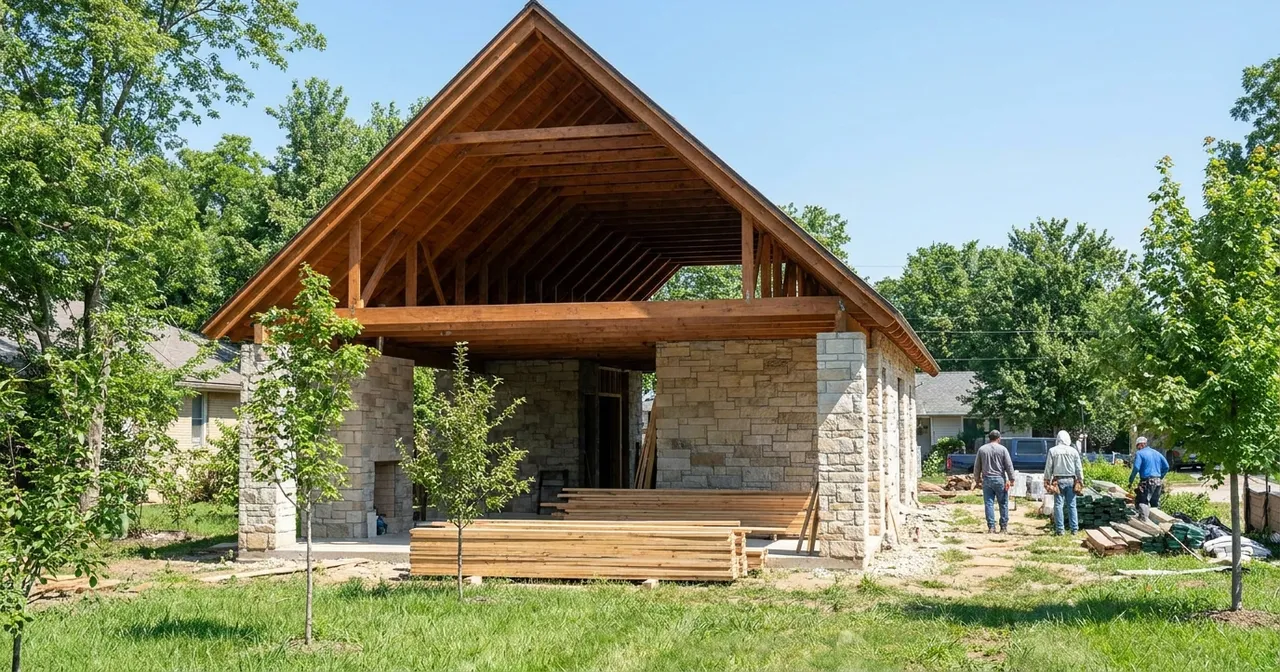
Faire construire sa maison neuve vers Saint-Quentin-en-Yvelines ou dans la vallée de Chevreuse permet d'obtenir un excellent DPE. C'est un atout indéniable pour maîtriser ses factures énergétiques sur le long terme. Cependant, ce projet exige une trésorerie bien anticipée pendant la longue phase des travaux. Actuellement, le prix médian d'un terrain à bâtir dans les Yvelines s'établit à 268 euros par mètre carré selon les notaires. L'achat du foncier constitue la première étape de vos dépenses. Une fois le terrain acquis, la construction démarre et la banque commence à payer le constructeur étape par étape. C'est précisément là qu'interviennent les intérêts intercalaires. Pendant plusieurs mois, vous continuez souvent de payer le loyer de votre logement actuel tout en assumant les premiers frais bancaires de votre future maison. Mon rôle est de vous accompagner pour structurer ce financement, afin de traverser cette période de transition sans asphyxier votre budget mensuel familial.
01Comment fonctionne le déblocage des fonds en CCMI ?
Lorsque vous signez un Contrat de Construction de Maison Individuelle (CCMI), la loi encadre strictement les paiements pour protéger les acquéreurs. Depuis le 1er janvier 2020, en stricte application de l'article R231-7 du Code de la construction et de l'habitation, les appels de fonds suivent un calendrier d'avancement très précis. Le constructeur peut exiger au maximum 15 % du prix total à l'ouverture du chantier, puis 25 % à l'achèvement des fondations.
La facture grimpe ensuite mécaniquement au rythme de l'avancée des travaux : le plafond passe à 40 % à l'achèvement des murs, atteint 60 % à la mise hors d'eau, et monte à 75 % à la mise hors d'air, c'est-à-dire quand les menuiseries extérieures et les cloisons sont posées. À l'achèvement des travaux d'équipement, le plafond légal atteint 95 %. L'ultime étape de ce calendrier correspond à la remise des clés. Vous disposez d'ailleurs d'un délai légal de 8 jours pour signaler d'éventuels défauts supplémentaires si vous n'êtes pas assisté par un professionnel lors de la réception.
Par ailleurs, les méthodes de construction évoluent. Si vous optez pour une maison intégrant des éléments préfabriqués, un autre barème spécifique s'applique depuis le 1er mai 2020, via l'article R231-7-1. Dans ce cas de figure, le plafond d'exigibilité est fixé à 20 % à l'ouverture du chantier, puis grimpe directement à 50 % à l'achèvement des éléments préfabriqués en usine ou en atelier, avant même leur assemblage sur votre terrain.
02Pourquoi payez-vous des intérêts intercalaires ?
Il est essentiel de comprendre la mécanique bancaire derrière ces appels de fonds. La banque ne débloque jamais la totalité de votre crédit immobilier en une seule fois lors d'une construction. Elle règle les factures du constructeur au fur et à mesure de l'avancement validé du chantier. Tant que la totalité du prêt n'est pas versée, vous ne commencez pas à rembourser le capital emprunté. En revanche, vous payez chaque mois des intérêts calculés sur les sommes déjà débloquées : c'est ce que l'on nomme les intérêts intercalaires.
Prenons un exemple concret pour illustrer ce mécanisme avec les conditions du marché actuel. Selon les données de la Banque de France, le taux moyen des crédits immobiliers pour les particuliers s'établit à 3,32 % en septembre 2026, hors assurance. Si votre banque a débloqué 100 000 euros pour financer l'achat de votre terrain et l'ouverture du chantier, vous paierez des intérêts mensuels calculés sur cette somme précise, auxquels s'ajoute la cotisation de votre assurance emprunteur.
La logique est implacable : plus les murs de votre future maison en meulière ou de votre pavillon contemporain s'élèvent, plus les appels de fonds s'enchaînent. Par conséquent, la facture mensuelle des intérêts augmente de mois en mois. C'est cette charge financière progressive qu'il faut absolument anticiper. Si vous devez financer des trajets quotidiens vers Paris ou le plateau de Saclay en parallèle du paiement de votre loyer actuel, une mauvaise évaluation de ces intérêts peut rapidement peser sur votre trésorerie.
03Comment éviter de cumuler loyer et mensualités de crédit ?
Pour éviter la double peine financière, c'est-à-dire payer un loyer plein et des mensualités de crédit élevées simultanément, la solution technique réside dans la mise en place d'un différé d'amortissement. Le Haut Conseil de stabilité financière (HCSF) encadre rigoureusement cette pratique et autorise une durée maximale de différé de 24 mois. Pendant ces deux années maximum, vous repoussez le remboursement du capital à la remise effective des clés.
Il existe deux approches distinctes. Le différé dit partiel consiste à payer uniquement les intérêts intercalaires et l'assurance emprunteur mois après mois. Le différé total, quant à lui, permet de reporter même le paiement des intérêts à la fin des travaux : vous ne payez alors que l'assurance emprunteur pendant la construction. Les intérêts non payés sont alors capitalisés, ce qui augmente logiquement le coût total de votre crédit, mais cette option préserve totalement votre reste à vivre quotidien.
L'intégration d'un Prêt à Taux Zéro (PTZ) dans votre plan de financement modifie également la donne pour les primo-accédants. Ce dispositif de soutien est officiellement prolongé jusqu'au 31 décembre 2027. Depuis 2025, l'éligibilité du PTZ pour la maison individuelle neuve s'étend partout en France, sans aucune restriction de zone géographique. Ce prêt aidé peut financer de 10 % à 30 % du coût total de l'opération. Pour une offre de prêt émise en 2026, la banque vérifiera vos revenus de l'année 2024. Elle appliquera également une règle stricte : le revenu plancher vérifié ne pourra pas être inférieur au coût total de l'opération divisé par 9.
04Sécuriser votre prêt immobilier
Le marché immobilier du sud francilien présente des disparités fortes qu'il faut intégrer dès la genèse de votre projet. Dans les Yvelines, la fourchette de prix des terrains à bâtir s'étire de 153 euros à 437 euros par mètre carré, du premier au troisième quartile, selon les statistiques notariales de 2026. Que vous visiez une parcelle dans la vallée de Chevreuse ou un lotissement aux abords de Rambouillet, la charge foncière pèse lourd et nécessite un prêt immobilier parfaitement calibré. À titre de comparaison, les ménages qui louent actuellement dans le parc social de l'agglomération de Saint-Quentin-en-Yvelines s'acquittent de loyers moyens allant de 5,43 euros à 7,77 euros par mètre carré. Quitter ce statut pour devenir propriétaire constructeur représente un saut financier important.
Malgré une production mensuelle de nouveaux crédits à l'habitat dynamique, mesurée à 11,8 milliards d'euros en septembre 2026 par la Banque de France, les établissements bancaires restent extrêmement vigilants. Le taux moyen des crédits immobiliers pour l'ensemble des ménages se fixe d'ailleurs à 3,33 %. Heureusement, les banques disposent d'une marge de flexibilité de 20 % sur leur production trimestrielle pour déroger aux critères stricts d'endettement. Sur cette enveloppe dérogatoire instaurée en 2023, 70 % sont obligatoirement réservés à l'acquisition de la résidence principale.
Pour vous accompagner sereinement dans cette étape décisive, je conçois votre montage financier sur mesure. Je défends votre dossier auprès des banques pour obtenir les conditions de différé les plus adaptées à votre profil. Mon expertise me permet de vérifier la cohérence de votre CCMI et de sécuriser votre trésorerie, de la première pelleteuse jusqu'à votre emménagement.
Informations à jour au 17 novembre 2026, données à titre indicatif. Plusieurs mesures évoquées dépendent de textes non définitifs : seule une étude de votre situation permet de conclure. Ce contenu ne constitue pas un conseil personnalisé.